
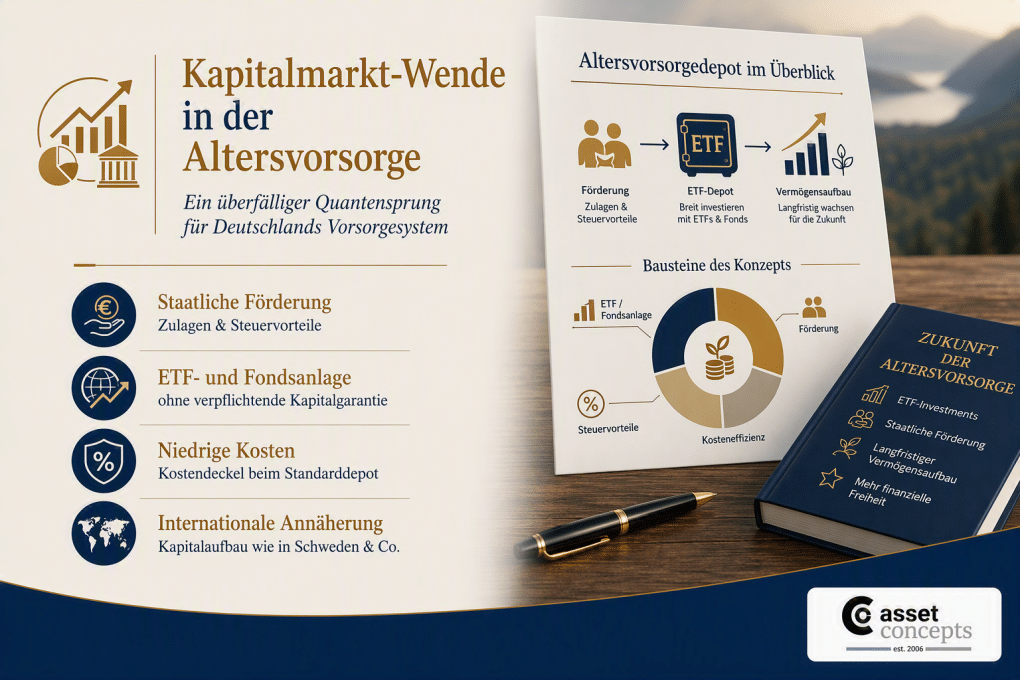
Kapitalmarkt-Wende: Ein überfälliger Schritt zu einer zukunftsfähigeren Altersvorsorge
Private Altersvorsorge mit Aktien
Die private Altersvorsorge mit Aktien war in Deutschland bislang auf drei unterschiedliche Produktwelten verteilt: Staatlich geförderte Produkte wie Riester litten häufig unter starren Garantievorgaben, eingeschränkten Anlagemöglichkeiten und teilweise hohen Kosten, die eine konsequente und effiziente Aktienanlage erschwerten. Fondsgebundene Renten- und Rürup-Versicherungen ermöglichten zwar höhere Aktienquoten, waren jedoch je nach Produkt komplex, unflexibel oder kostenintensiv. Das normale ETF-Depot war dagegen häufig günstig, transparent und flexibel, musste aber ohne besondere staatliche Altersvorsorgeförderung auskommen. Auch die Gesetzesbegründung nennt kostentreibende Vorgaben, teilweise hohe Kosten, geringe Renditen, Komplexität und mangelnde Flexibilität als Gründe für die Reform.
Das neue Altersvorsorgedepot verbindet ab 2027 erstmals sinnvoll, was bislang getrennt war: staatliche Zulagen und steuerliche Vorteile, eine ETF- und Fondsanlage ohne verpflichtende Kapitalgarantie sowie beim Standarddepot eine Begrenzung der durchschnittlichen jährlichen Renditeminderung durch Kosten auf höchstens 1,0 Prozent. Damit entsteht ein breit zugängliches, unmittelbar zulagengefördertes Vorsorgeprodukt, bei dem weder Garantievorgaben noch überhöhte Produktkosten die langfristigen Renditechancen unnötig schmälern sollen. Die tatsächliche Rendite hängt allerdings weiterhin von der Kapitalmarktentwicklung, der gewählten Anlage und den jeweiligen Produktkosten ab.
Internationale Einordnung
Im internationalen Vergleich kommt die deutsche Reform spät. Länder wie Schweden, Großbritannien, Australien und die Niederlande nutzen bereits seit Langem kapitalgedeckte Elemente der Altersvorsorge, allerdings in unterschiedlichen Ausgestaltungen.
Ein früherer und breiterer Kapitalaufbau hätte vielen Beschäftigten einen längeren Anlagezeitraum und stärkere Zinseszinseffekte ermöglichen können. Die demografischen Probleme wären damit zwar nicht verschwunden, das deutsche Alterssicherungssystem wäre aber breiter finanziert und weniger einseitig von den Beiträgen und Steuern der jeweils jüngeren Generation im Umlageverfahren abhängig.
Das Altersvorsorgedepot kann die verlorene Anlagezeit nicht nachholen, eröffnet den kommenden Generationen aber neue Möglichkeiten, langfristig eigenes Vorsorgekapital aufzubauen.
Gesetzliche Rente und Altersvorsorgedepot
Die gesetzliche Rente begründet einen gesetzlichen Anspruch. Ihre langfristige Höhe und Finanzierung können jedoch nicht über Jahrzehnte unverändert garantiert werden. Sie hängen von der demografischen und wirtschaftlichen Entwicklung sowie von künftigen politischen Entscheidungen ab.
Ein kostengünstiges und weltweit gestreutes Altersvorsorgedepot ermöglicht insbesondere jüngeren Menschen den Aufbau eigenen Kapitals. Der lange Anlagehorizont bietet zusätzliche Renditechancen und kann die Abhängigkeit vom umlagefinanzierten Rentensystem verringern.
Rahmenbedingungen und wirtschaftliche Einordnung
Das Altersvorsorgedepot gehört zur privaten Altersvorsorge und kann nicht in die betriebliche Altersversorgung eingebunden werden. Förderberechtigt sind künftig neben Arbeitnehmern unter bestimmten Voraussetzungen auch Selbstständige und Pflichtmitglieder berufsständischer Versorgungseinrichtungen.
Bestehendes Riester-Vermögen kann ab 2027 in einen neuen zertifizierten Altersvorsorgevertrag übertragen werden. Anschließend gelten die neuen Vertragsbedingungen und Förderregeln. Dabei können begrenzte Wechsel-, Abschluss- oder Vertriebskosten entstehen. Die bisher gewährte Förderung muss bei einem ordnungsgemäßen Wechsel nicht zurückgezahlt werden. Eine Übertragung eines Rürup-Vertrags in ein Altersvorsorgedepot ist nicht vorgesehen.
Tendenziell bietet es sich an, zunächst den staatlich geförderten Beitrag auszuschöpfen. Ob zusätzliche, ungeförderte Einzahlungen in das Altersvorsorgedepot oder ein separater ETF-Sparplan günstiger sind, hängt von der persönlichen Steuer- und Anlagesituation ab. Maßgeblich sind vor allem Kosten, Anlagehorizont, erwartete Rendite sowie die Besteuerung während der Anspar- und Auszahlungsphase.
Besonders vorteilhaft kann das Altersvorsorgedepot bei einem frühen Sparbeginn, niedrigen Produktkosten und einer breit gestreuten Anlage sein. Steuerlich gewinnt es tendenziell an Attraktivität, wenn der persönliche Steuersatz in der Ansparphase höher ist als im Ruhestand.
Anbieterwahl: Auch später vergleichen
Das Altersvorsorgedepot kann ab dem 1. Januar 2027 bei verschiedenen Anbietern abgeschlossen werden. Die Angebote werden sich voraussichtlich bei Kosten, Anlageauswahl, Beratung und Auszahlung unterscheiden. Eine Zertifizierung bestätigt nur die Einhaltung der gesetzlichen Fördervorgaben, nicht die wirtschaftliche Qualität des Produkts. Beim Standarddepot wird die durchschnittliche jährliche Renditeminderung durch Kosten auf 1,0 Prozent begrenzt.
Auch während der Laufzeit sollten Sparer die Konditionen regelmäßig prüfen. Gerade zum Marktstart ist mit einem intensiven Wettbewerb um Neuverträge und entsprechend günstigen Einstiegsangeboten zu rechnen. Anbieter können Kosten und andere Vertragsbedingungen jedoch später im Rahmen der gesetzlichen und vertraglichen Vorgaben anpassen. Ein zunächst günstiges Produkt muss deshalb nicht über die gesamte Laufzeit die beste Wahl bleiben.
Ein Wechsel zu einem anderen zertifizierten Vertrag ist grundsätzlich möglich. Dabei sollten insbesondere die laufenden Kosten, mögliche Wechselkosten, das Anlageangebot und die Auszahlungsbedingungen verglichen werden.
Fazit
- Das Altersvorsorgedepot ist ein grundlegender und überfälliger Schritt für die deutsche Altersvorsorge. Es verbindet erstmals staatliche Förderung mit einer ETF- und Fondsanlage ohne verpflichtende Kapitalgarantie.
- Beim Standarddepot begrenzt eine gesetzliche Kostenvorgabe die durchschnittliche jährliche Renditeminderung durch Kosten auf höchstens 1,0 Prozent. Für andere Varianten des Altersvorsorgedepots gilt diese Begrenzung jedoch nicht. Hier ist es wichtig, bei den jeweiligen Anbietern und Anlagekonzepten genau hinzuschauen.
- Die V-Bank wird das Altersvorsorgedepot gemeinsam mit einem spezialisierten Dienstleister ermöglichen, sodass wir von Asset Concepts dieses künftig ebenfalls anbieten können.
- Für die Förderung 2027 muss der Vertrag nicht bereits am 1. Januar bestehen. Entscheidend ist, dass ein förderfähiger Vertrag im Jahr 2027 wirksam abgeschlossen und der entsprechende Eigenbeitrag noch dem Beitragsjahr 2027 zugeordnet wird. Ein vorschneller Abschluss unmittelbar zum Marktstart ist daher weder erforderlich noch sinnvoll.