
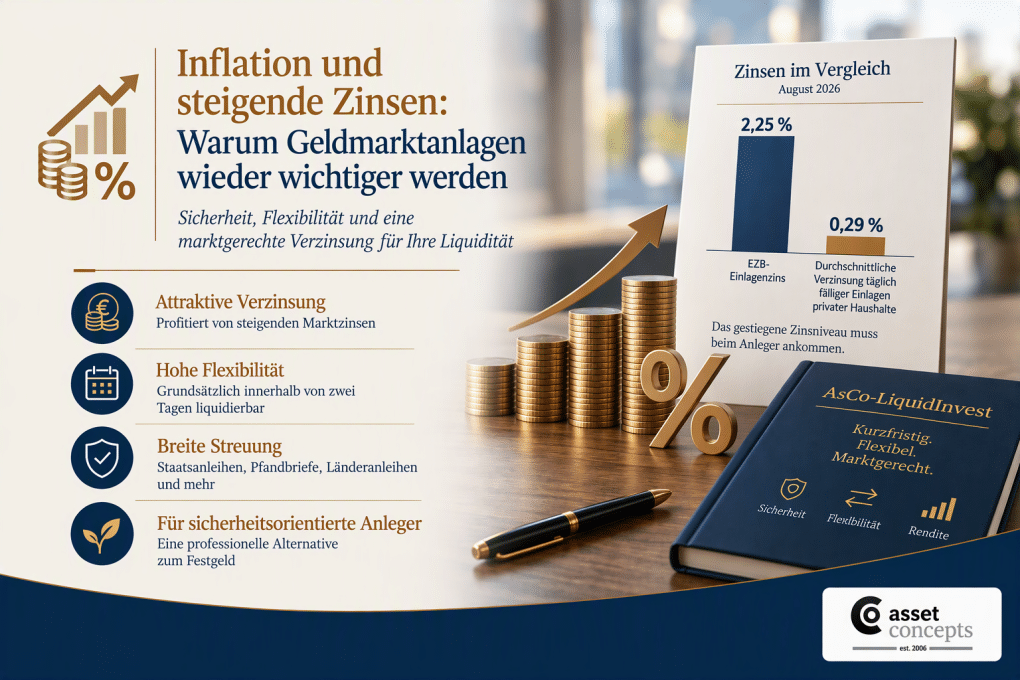
Inflation und steigende Zinsen: Warum Geldmarktanlagen wieder wichtiger werden
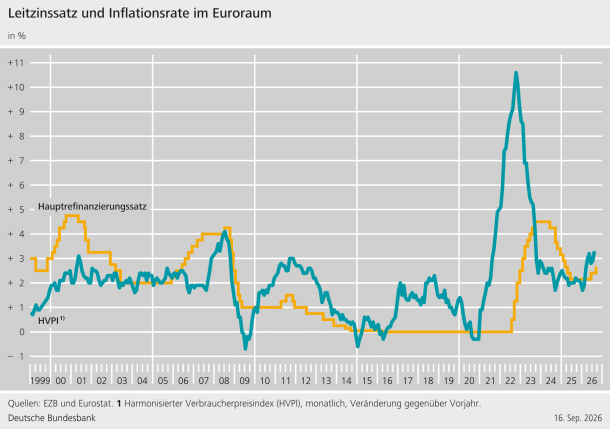
Die Inflationsraten sind zuletzt sowohl im Euroraum als auch in Deutschland wieder gestiegen. Gleichzeitig hat die Europäische Zentralbank ihre Leitzinsen erhöht. Damit gewinnen Geldmarktanlagen erneut an Bedeutung, insbesondere für kurzfristig benötigte Liquidität oder einen sicherheitsorientierten Anleger.
Höhere Zinsen müssen beim Anleger ankommen
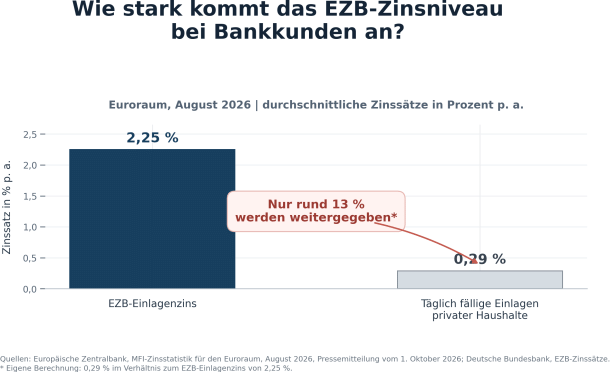
Ein gestiegenes Leitzins- und damit Marktzins-Niveau führt nicht automatisch dazu, dass jedes Sparbuch, Tagesgeldkonto oder Geldmarktprodukt nun höhere Erträge abwirft. In der Anlagepraxis ist eher das Gegenteil der Fall. Höhere Marktzinsen werden von den Banken regelmäßig nicht zeitnah und grundsätzlich auch nur mit einem erheblichen Abschlag an die Kunden weitergegeben. Wie die nachfolgende Grafik anhand von Daten der Deutschen Bundesbank aus dem August 2026 zeigt, erzielten die privaten Haushalte aggregiert mit ihren Tagesgeldern nur eine Verzinsung von 0,29 % p.a. und damit nur 13% des Leit- bzw. Marktzinses in Höhe von 2,25 % p.a.
Besonders wichtig für risikoaverse deutsche Anleger
Deutsche Haushalte halten im internationalen Vergleich einen hohen Anteil ihres Finanzvermögens in Bargeld und Bankeinlagen. Nach einer Auswertung von OECD-Daten lag dieser Anteil 2024 bei rund 37 Prozent und damit deutlich über dem Niveau vieler großer, stärker kapitalmarktorientierter Volkswirtschaften. Ob diese hohe Liquidität angemessen ist, hängt vom persönlichen Liquiditätsbedarf, vom Anlagehorizont und von der individuellen Risikobereitschaft ab. Kurzfristig benötigtes Kapital sollte sicher, flexibel, kostengünstig und möglichst marktgerecht verzinst angelegt werden. Langfristig verfügbares Kapital sollte dagegen entsprechend der persönlichen Risikobereitschaft stärker in renditeorientierte und breit gestreute Kapitalmarktanlagen investiert werden.
Gerade („deutsche“) Anleger, die einen großen Teil ihres Vermögens liquide und sicherheitsorientiert halten, sollten zumindest darauf achten, dass steigende kurzfristige Marktzinsen möglichst mit geringem Abschlag und möglichst zeitnah bei ihnen ankommen. Andernfalls wird der reale Vermögensaufbau doppelt gebremst: durch eine zu defensive Vermögensstruktur und eine ungenügende Verzinsung der hohen Liquiditätsbestände.
Sicherheit, Flexibilität und marktgerechte Rendite verbinden
Bei der Anlage von Liquidität sind Verfügbarkeit, Renditechancen und Risiken gemeinsam zu betrachten. Wesentliche Kriterien sind neben der Rendite eine zum Liquiditätsbedarf passende Laufzeit, die Bonität der Emittenten und eine angemessene Streuung. Ebenso wichtig ist eine laufende Überprüfung der Portfolioqualität.
Bankguthaben und Festgeld stellen grundsätzlich Forderungen gegenüber dem jeweiligen Kreditinstitut dar. Die Absicherung richtet sich nach den jeweils geltenden Bedingungen und Grenzen der Einlagensicherung. Eine strukturierte Geldmarktanlage in einem Depot kann das Kapital dagegen auf verschiedene Wertpapiere und Emittenten mit erstklassigem Rating verteilen.
Gegenüber Festgeld bietet diese Geldmarktanlage mehr Flexibilität. Festgeld ist grundsätzlich bis zum vereinbarten Laufzeitende gebunden; zudem bleibt der festgelegte Zinssatz während dieser Zeit unverändert. Geldmarktpapiere sind dagegen grundsätzlich veräußerbar und können an Veränderungen des Liquiditätsbedarfs und des Zinsumfelds angepasst werden.
AsCo-LiquidInvest: Flexible Geldmarktanlage mit hoher Bonität und marktgerechter Rendite
Mit AsCo-LiquidInvest bietet Asset Concepts Vermögensverwaltung eine flexibel ausgerichtete Geldmarktstrategie mit kurzen Laufzeiten, hoher Bonität und breiter Streuung. Das Portfolio ist überwiegend in Staatsanleihen, Pfandbriefe und Länderanleihen investiert. Je nach Anlagevolumen und Anlagehorizont können ergänzend Geldmarkt-ETFs sowie kurzlaufende Unternehmensanleihen über ETFs eingesetzt werden.
Vorteile gegenüber Bankguthaben, Tagesgeld und Festgeld:
• „marktgerechte“ Rendite/Verzinsung
• flexible Anpassung an das Zinsumfeld
• individuell abstimmbare Laufzeiten
• innerhalb von zwei Tagen liquidierbar
• breite Streuung über verschiedene erstklassige Emittenten
• geringere Abhängigkeit von einer einzelnen Bank („Einlagensicherung“)
"kein kurzfristiges, limitiertes Lockangebot"
Die aktuelle Renditeindikation beträgt aktuell bis zu 3.2 Prozent pro Jahr vor Kosten und Steuern. Der Mindestanlagebetrag liegt bei 100.000 Euro.
Nähere Informationen unter:
AsCo-LiquidInvest
Fazit
Steigende Inflation und höhere kurzfristige Zinsen rücken Geldmarktinvestments wieder in den Fokus. Entscheidend ist dabei, dass der Leit- bzw. Marktzins möglichst vollumfänglich und möglichst zeitnah beim Anleger ankommt.
AsCo-LiquidInvest weist aktuell eine Renditeindikation von bis zu 3.2 Prozent pro Jahr vor Kosten und Steuern auf und investiert breit gestreut in Wertpapiere höchster Bonität. Durch die Streuung können Risiken klassischer Bankprodukte, insbesondere die Abhängigkeit von einem einzelnen Kreditinstitut (Einlagensicherung) und die eingeschränkte Verfügbarkeit bei festen Laufzeiten, reduziert werden.